단일종목 2배 레버리지 ETF — 기본 개념과 수익 구조, 위험 요인까지 완전 정리
작성일: 2026.06.24 | ※ 투자 권유 아님, 정보 제공 목적
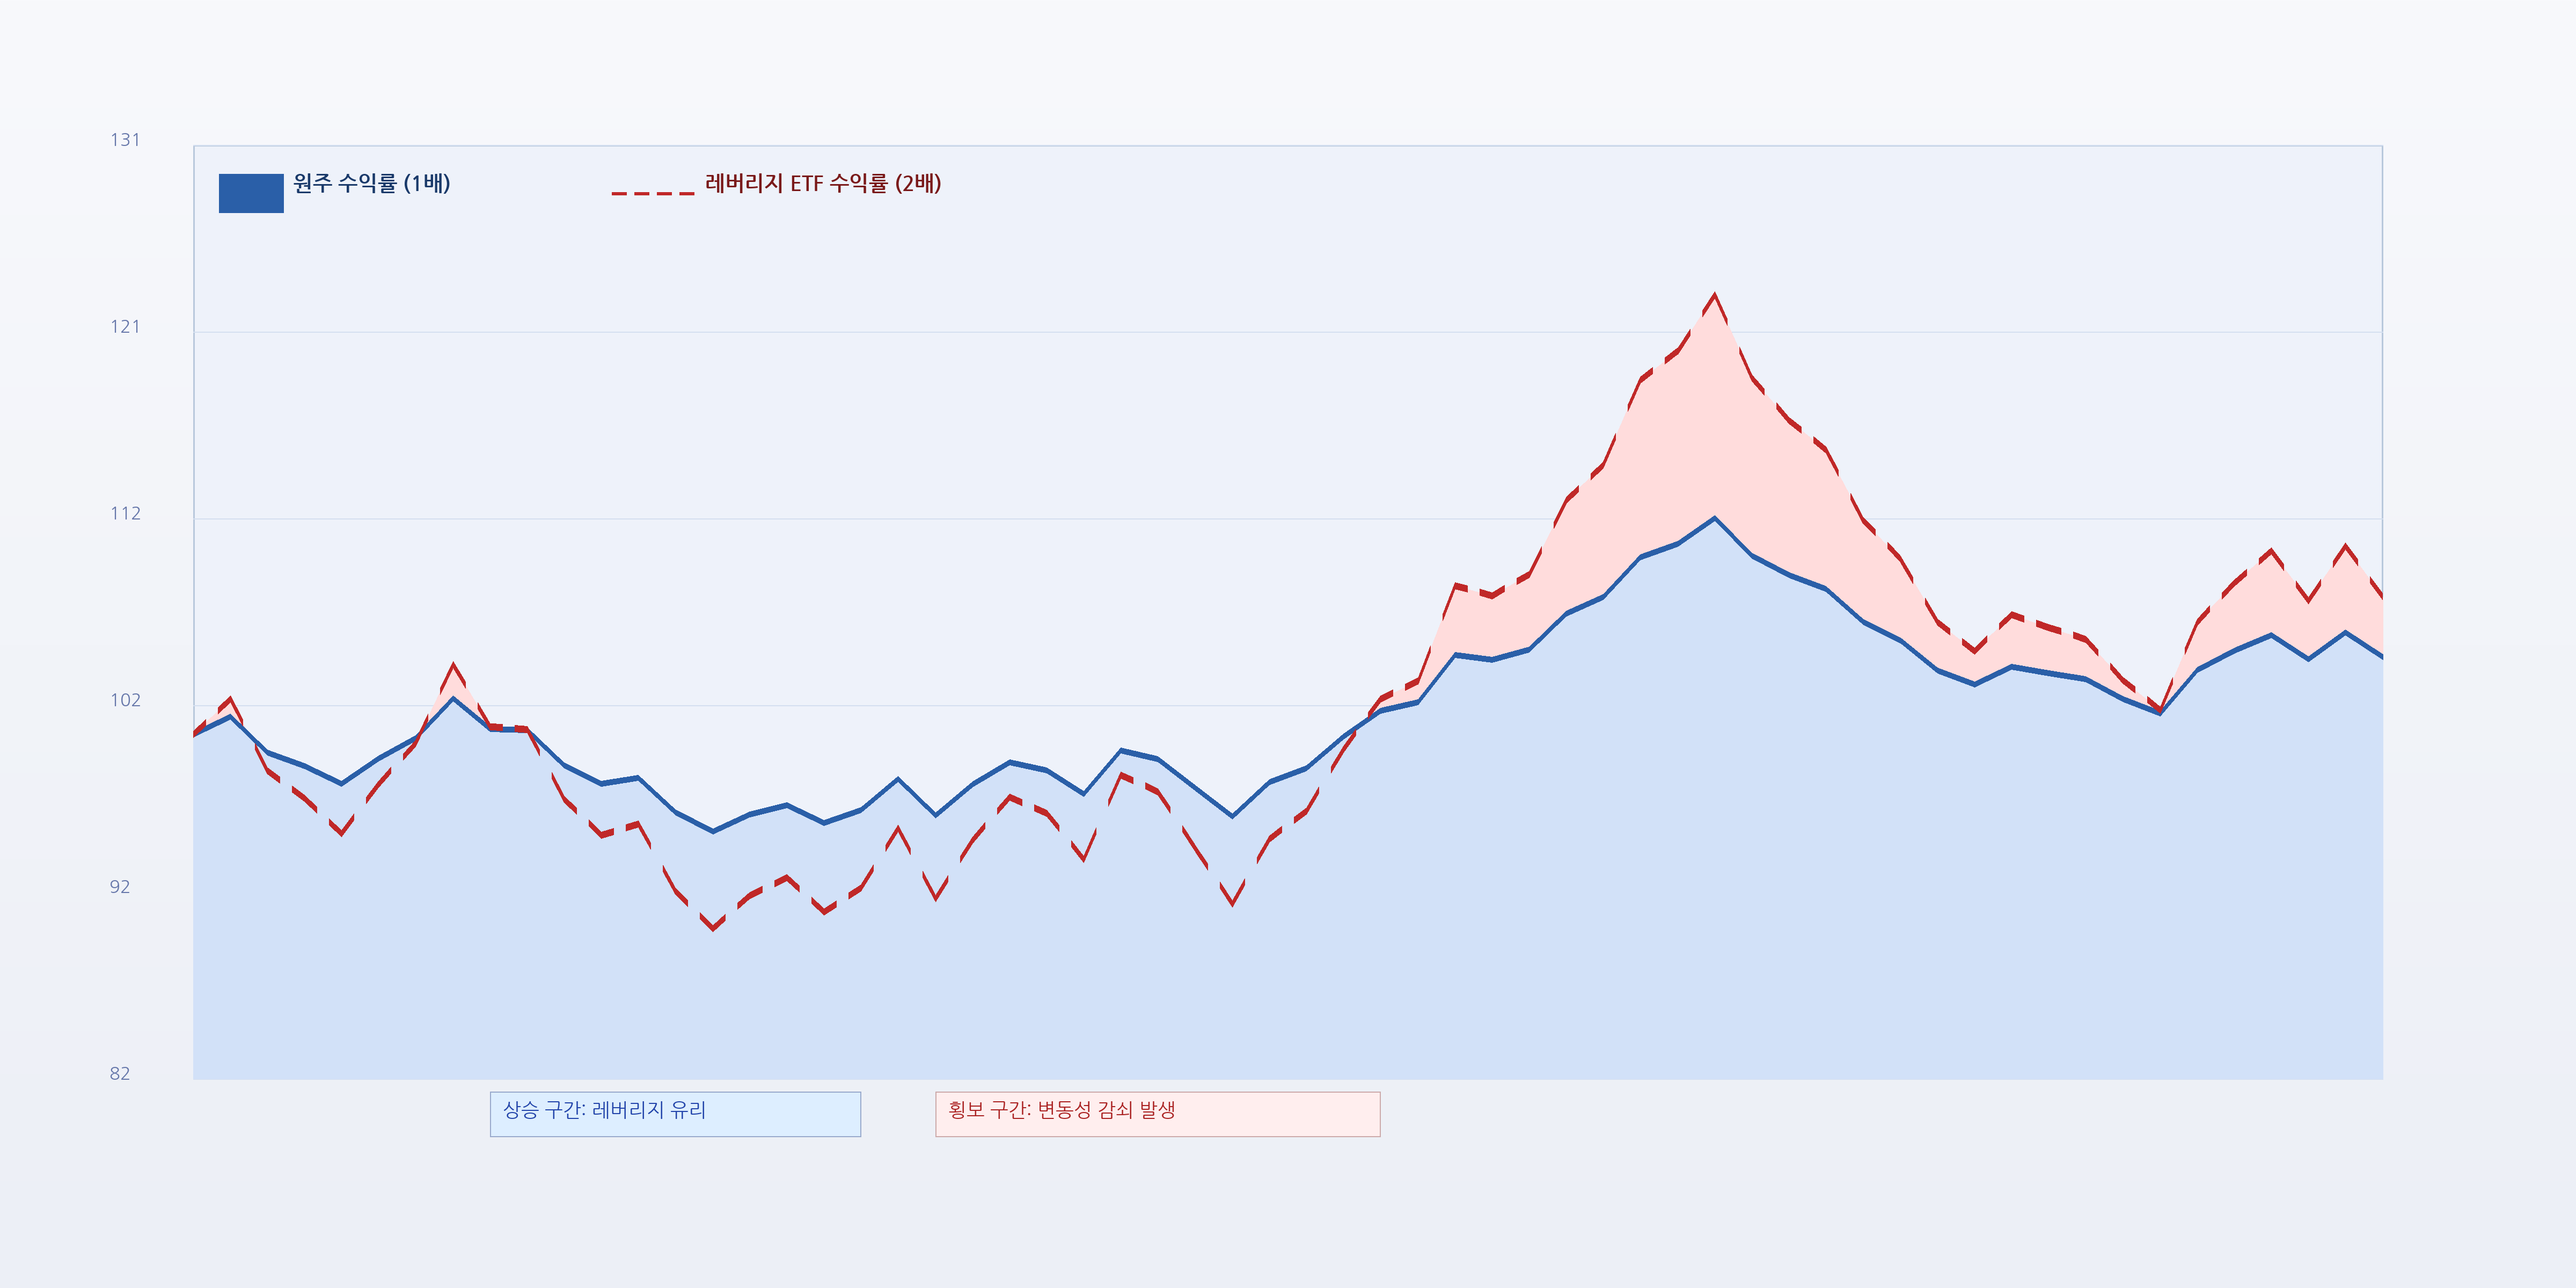
▲ 원주(1x, 파랑)와 레버리지 ETF(2x, 빨강) 수익률 비교 — 상승 구간에서는 레버리지가 앞서지만 횡보 구간에서는 원금이 잠식된다.
2026년 5월 27일 국내 최초 단일종목 레버리지 ETF가 상장되던 날, 개장 직후 특정 상품이 순간적으로 +60% 가격제한폭에 닿는 장면이 펼쳐졌다. SK하이닉스 현물 주가는 고작 10% 올랐을 뿐인데 말이다. 16개 상품의 하루 합산 거래대금은 10조 원을 훌쩍 넘었다. 그런데 막상 "이 상품이 정확히 뭔가요?"라고 물으면 명쾌하게 답하기가 쉽지 않다. 이 글은 SK하이닉스 레버리지 ETF가 무엇이고, 어떻게 수익을 만들어내며, 어떤 위험을 안고 있는지 처음부터 차근차근 짚어본다.
① 수익 구조 — 왜 "하루 2배"인가
단일종목 레버리지 ETF는 기초자산 주가의 하루 수익률에 2배를 곱한 성과를 목표로 파생상품을 활용해 구현한다. 핵심은 "하루 단위"라는 점이다. 매일 영업 종료 후 운용사가 자동으로 포지션을 재조정(리밸런싱)하기 때문에, 오늘 하루 수익률의 2배는 정확히 맞아떨어지지만 2일, 1주일, 한 달 누적 수익률은 단순히 주가 변동의 2배가 되지 않는다. 하루하루의 결과가 복리로 쌓이면서 생기는 차이다.
인덱스 레버리지 ETF와 혼동하기 쉽지만 결정적 차이는 분산 여부에 있다. KOSPI200 레버리지는 200개 종목 지수를 기초로 하므로 한 종목의 악재가 전체 성과에 미치는 영향이 제한적이다. 반면 SK하이닉스 단일종목 레버리지 ETF는 오직 SK하이닉스 한 종목의 주가만 추종한다. 그 종목에 호재든 악재든 터지면 충격이 2배로 고스란히 전달되는 구조다. 가격제한폭도 일반 주식의 두 배인 ±60%로 설계돼 있다. 결국 이 상품은 SK하이닉스 한 종목에 대한 단기 방향성 베팅으로 이해하는 것이 가장 정확하다.
❝
같은 "2배"라는 말이 하루와 한 달에서 전혀 다른 의미를 가진다는 점이 레버리지 ETF를 처음 접할 때 가장 헷갈리는 부분이다. 오늘 하루의 2배는 약속되지만, 장기 보유 시의 2배는 약속되지 않는다. 이 차이를 이해하지 못한 채 장기 보유로 접근하면 기대와 다른 결과를 만날 수 있다.
② 위험 요인 하나 — 매일 리밸런싱이 만드는 함정
이 하루 단위 복리 구조에는 함정이 하나 숨어 있다. 주가가 오르내림을 반복하며 제자리로 돌아오는 횡보 구간에서는, 매일 리밸런싱을 반복하는 과정에서 원금이 조금씩 갉아먹히는 현상이 생긴다(변동성 감쇠). 주가는 분명 제자리인데 ETF 계좌는 손실 상태로 남는, 직관과 어긋나는 결과다. 상장 이후 한때 63%라는 화려한 수익률이 회자된 적이 있는데, 이는 SK하이닉스 주가가 단방향으로 강하게 올랐던 특수한 3주간의 결과였다. 같은 상품이 방향성 장세에서는 수익을 배가시키지만, 횡보장에서는 반대로 원금을 갉아먹는 양면성을 가진다는 점이 핵심이다.
이 현상이 정확히 왜, 얼마나 발생하는지는 숫자로 짚어봐야 체감이 된다. 그 계산 과정은 다음 다음 편(레버리지 ETF 변동성 감쇠 효과란)에서 수식으로 처음부터 유도해본다.
③ 위험 요인 둘 — 손실 속도와 가격제한폭
매일의 복리 구조가 서서히 쌓이는 위험이라면, 손실 속도는 훨씬 즉각적인 위험이다. 일반 주식은 하루 최대 -30%가 가격제한폭이지만 2배 레버리지 ETF는 구조상 -60%까지 하락할 수 있다. 1천만 원을 투자했는데 단 하루 만에 -60%가 된다면 400만 원만 남는다. 이 손실을 원금까지 회복하려면 이후 +150%의 수익이 필요하다. 잃는 속도와 회복하는 속도가 전혀 대칭적이지 않다는 뜻이다.
그래서 이 상품은 접근 방식 자체가 일반 주식 투자와 달라야 한다. 매수 전에 손절 기준을 먼저 정하고, 그 기준을 벗어나면 미련 없이 빠져나오는 원칙이 필요하다. 보유 기간이 길어질수록 하루 단위 복리의 함정이 누적되고, 하루 급락 시에는 손실 속도 위험이 즉시 현실화된다는 점을 함께 염두에 두어야 한다. 보유 기간별 구체적인 수익률 비교와 상품 간 데이터는 다음 편에서 이어서 다룬다.
❝
결국 이 상품에서 중요한 질문은 "오를까 내릴까"가 아니라 "이 구간이 방향성 장세인가, 횡보 장세인가"라는 생각이 든다. 수익 구조를 이해하고 들어가는 사람과, 2배라는 숫자만 보고 들어가는 사람의 결과는 시간이 지날수록 크게 벌어질 수밖에 없다.
'주식시황·마켓노트' 카테고리의 다른 글
| 레버리지 ETF 세금과 과세 완벽 정리 (0) | 2026.06.26 |
|---|---|
| 단일종목 ETF와 일반 ETF 차이 비교 (0) | 2026.06.25 |
| SK하이닉스 주가와 HBM 반도체 전망 (0) | 2026.06.25 |
| 레버리지 ETF 변동성 감쇠 효과란 (0) | 2026.06.25 |
| 삼성 하이닉스 2X ETF 완전 분석 (1) | 2026.06.25 |


